首页 最新动态 房贷利率又降了:已经贷的能跟着降吗?
▥ 文章标题沉浸布局

房贷利率又降了:已经贷的能跟着降吗?

2026-11-14 最新动态 热门阅读内容
房贷利率又降了:已经贷的能跟着降吗?

后台有人问:新闻里天天说房贷利率又降了,我打开还款计划一看,月供一分没少。是不是银行装不知道? 不是。这轮降的,压根不是你这张合同的价。 01 你的房贷不是一个数,是两半 先把合同翻开。你的房贷利率,基本上是这么算出来的: 5年期以上LPR + 加点。 LPR 全国统一,每月20日公布一次。加点是签约那天定下来的,写进合同,可以是减30个基点,也可以是加50个基点。 所以“降息”对你有没有用,先要问一句:降的是哪一半。 02 这轮“降”,降在新签的合同上 先把当下的数摆出来。2026年10月20日,1年期LPR是3.0%,5年期以上是3.5%。 3.5%这个数,从2025年5月下调10个基点之后,已经连续17个月没动过。 也就是说,基准这一半,一年多没降。 但另一组数在动。央行披露,8月新发放个人住房贷款加权平均利率约3.1%,比5年期以上LPR还低40个基点。部分城市主流银行首套能做到3.0%,外资行给优质客户的报价甚至到2.7%,比LPR低80个基点。 9月29日,全国范围的首套刚需购房贷款贴息政策落地,符合条件的,贴息后实际利率阶段性进“2字头”。 看明白了吗。银行是在抢新客户,把加点一路往下压。老合同不参加这场竞争。 03 LPR真降了,你也得等一个日子 假设下个月LPR真降了,你的月供会立刻少吗?不会。 每笔房贷合同里都有一个“重定价日”。多数是每年1月1日,也有按放款日对月的。只有到了这一天,新的LPR才会被装进你的合同。 2026年1月1日那一次,原执行LPR减30个基点的首套客户,重定价后利率调到3.2%;减45个基点的,调到3.05%。这不是银行让利,是重定价日到了,合同自动执行。 2024年11月起,重定价周期还可以改成3个月、6个月或12个月。改短了,降息来得快;但加息也来得快。而且同一笔贷款,合同期内只能改一次。 所以,基准这一半是“自动的”,但只在重定价日那天自动。平时不会。 04 真正要你开口的,是加点 存量房贷降不降,关键在加点。这一半,银行不会主动帮你动。 2024年10月底,银行批量调过一次,绝大部分存量房贷的加点降到了不低于LPR减30个基点。那次是统一的,不用你申请。 2024年11月起,规则变成:你的加点,和全国新发放房贷平均加点偏离超过30个基点,就可以向银行申请调整。 2026年8月28日,央行和金融监管总局又发了一份文件,把口子开得更明确:已发放的浮动利率房贷,当利率水平与全国新发放房贷利率偏离到一定幅度,借款人可以协商变更合同利率,也可以申请一笔新的浮动利率贷款来置换存量贷款,两种方式自己选。加点由双方协商,但不能低于所在城市的加点下限,置换金额不能高于剩余本金。 注意两个字:协商。 不是“银行必须给你降”。征信、收入稳定性、还款记录,银行都要看。它可以让,也可以不让。 现实是,经过几轮调整,存量房贷利率大多落在3.2%到4%之间。2021年前后高点上车的,加点还是正的,和现在新签的减30、减80比,差得很明显。 05 三种人,三种走法 第一种,高加点老合同。先去手机银行查“当前执行利率”和“加点值”,算一下和全国新发平均加点的差距。超过30个基点,就打电话,或者直接在App里提申请。 第二种,固定利率,或者早年按贷款基准利率签的合同。这类合同不参与LPR调整,得先申请转成LPR浮动的,转完才能谈加点。转了就不能再转回去。 第三种,公积金贷款。这类不用你操心。2025年5月8日起,首套5年以上公积金贷款利率降到2.6%,二套降到3.075%;2025年5月8日之前已经发放的存量贷款,2026年1月1日起统一执行新利率。 06 三个最容易踩的误区 第一个,“LPR降了,银行会自动给我降”。 只对一半。LPR那一半,到重定价日自动执行;加点那一半,从来不会自动。 第二个,“找个中介做转贷,能省一大笔”。 2026年8月的文件已经给了正规通道,叫置换,直接找你的贷款银行就行。中介收的那笔服务费,往往把省下的利息又吃回去一部分,操作不规范还容易出风险。 第三个,“提前还贷一定划算”。 2026年上半年,个人住房贷款余额36.29万亿元,同比降3.8%,半年少了7163亿元。很多人确实在用脚投票。但划不划算,要看你的存量利率和手里这笔钱的去处。利率4%以上的,提前还的确定性收益不低;利率3.1%、手里又有稳定收益渠道的,不必急着还。 07 今晚可以做的四件事 第一,查三个数。打开手机银行,找到你的房贷合同:当前执行利率、加点值、重定价日。 第二,算一次偏离。拿央行最新公布的上一季度全国新发放个人房贷加权平均利率,减去当季5年期以上LPR均值,就是全国平均加点。你的加点比它高出30个基点以上,就有得谈。 第三,想清楚再改周期。重定价周期只能改一次。你赌的是继续下行,还是可能上行,想明白再点确

about image
上一篇 评论员:温布利气氛冷清是球迷已经厌倦了英格兰总踢克罗地亚...
下一篇 库里缺阵他给自己打6分:剩下4分怕扛不住...
◧ 内容提炼卡片布局

本文重点速览

如果你希望在最短时间内理解这篇内容,可以优先查看以下结构化摘要。

核心观点

围绕文章主旨提炼最关键的判断,让读者迅速把握内容方向与价值重点。

逻辑路径

帮助读者理解文章从背景、变化到结论的展开过程,而不只是看到孤立信息。

延展思考

提供进一步理解该主题的观察角度,方便继续跳转到更多相关内容。

▦ 三列延展阅读布局

你可能还想看

基于当前主题,推荐更多可以形成连续阅读体验的内容,让阅读不在这里中断。

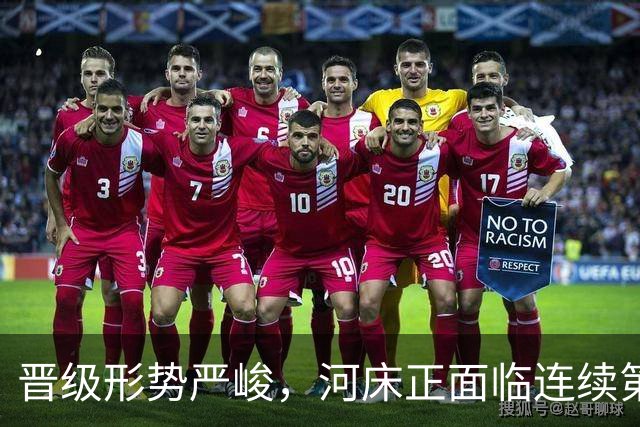
晋级形势严峻,河床正面临连续第二个赛季无缘解放者杯的风险

晋级形势严峻,河床正面临连续第二个赛季无缘解放者杯的风险

本周日,河床队将在糖果盒球场迎战博卡青年。在这场国家德比到来之前,河床队已经拉响红色警报。秋季联赛常规赛仅剩两轮,球队晋级下赛季解放者杯的前景却不容乐观。如果最终无缘参赛,这将是河床队连续第二年缺席南美最高级别的俱乐部赛事。相比之下,获得南美俱乐部杯参赛资格似乎更有希望。¥ 阿根廷下赛季将有六支球队参加解放者杯,其中五支直接晋级小组赛,另一支则需要通过预选赛争取正赛席位。目前,河床队尚未进入这六个

[流言板]栾利程出战25分钟,投篮8中3得到15分5篮板4助攻

[流言板]栾利程出战25分钟,投篮8中3得到15分5篮板4助攻

手机虎扑 | 下载虎扑App | 加入虎扑 虎扑首页 NBA 社区 步行街 电竞 国际足球 CBA 空间 游戏中心 美职篮篮球世界 美职篮英雄 球场风云 仙剑奇侠传:新的开始 世界大战 社区首页 NBA版 电竞版 国际足球版 中国足球版 影视娱乐版 装备版 CBA版 数码版 综合体育版 搞笑趣味 社区 » CBA » 宁波火箭 » [流言板]栾利程出战... 1回复/ 1亮833 浏览 虎扑篮球资

34岁老将感觉快哭了!二连亚创3纪录遭体能所累 世排升11剑指洛奥

34岁老将感觉快哭了!二连亚创3纪录遭体能所累 世排升11剑指洛奥

2026年WTT法兰克福冠军赛丨男单决赛,张本智和4-2帕特里克-弗朗西斯卡,六局比分:【2-11,11-9,11-13,11-8,11-4,11-4】。34岁的老将弗朗西斯卡在大比分1-0、2-1领先的情况下连丢三局,最终他在主场球迷的面前丢掉了这个冠军。 弗朗西斯卡只差一步就成为日乒男队的梦魇,因为他在1/4决赛中4-2淘汰松岛辉空,半决赛中4-2淘汰户上隼辅,两次大胜他都躺地庆祝,如果决赛击

马克西27+8恩比德20分巴雷特31+14 老詹缺阵76人胜猛龙

马克西27+8恩比德20分巴雷特31+14 老詹缺阵76人胜猛龙

【搜狐体育战报】北京时间11月13日NBA常规赛,主场作战的76人以123-112击败猛龙,猛龙遭遇3连败。马克西27分2篮板8助攻,巴雷特31分14篮板5助攻。 全场具体比分(76人队在后):33-24、27-36、27-36、25-27。 猛龙队:巴雷特31分14篮板5助攻、奎克利26分4篮板6助攻、博伊尔斯14分4助攻、巴特尔13分1篮板1助攻、珀尔特尔9分5篮板3助攻、马丁7分4篮板1助攻

圈养10位情妇、翻牌子睡觉、生下11个私生子,75岁的他仍拼命生娃

圈养10位情妇、翻牌子睡觉、生下11个私生子,75岁的他仍拼命生娃

谁能想到当年风光无限的深圳地产大佬,干出来的事连电视剧编剧都不敢这么写。从底层草根一路拼到身家几十亿,临到老了整出个私人庄园玩皇帝翻牌子那套,最后把一辈子打拼的家底全作没了。这离谱的事不是爽文桥段,是现实里真真切切发生在湖南富商倪福林身上的事。 倪福林是正经苦出身,1949年生在益阳普通农民家,小时候穷得连饭都吃不上,初中没读完就出来扛麻袋打零工,啥底层苦活都干过。16岁他报名参了军,进的还是地空

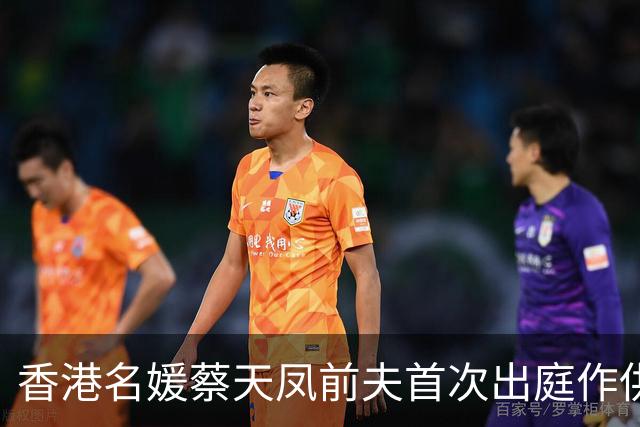
香港名媛蔡天凤前夫首次出庭作供:承认蔡天凤再婚后仍与其保持亲密关系;形容蔡母张燕花与他的关系“像母子一样”

香港名媛蔡天凤前夫首次出庭作供:承认蔡天凤再婚后仍与其保持亲密关系;形容蔡母张燕花与他的关系“像母子一样”

据看看新闻,今天(11月19日)蔡天凤案进入第41日审讯,邝球完成作供,邝港智出庭作供。邝港智忆述,他年少时与蔡天凤同校而结缘, 他与蔡天凤成为情侣后搬入女方单位同住,他形容蔡母张燕花待他温和,他为融入女家而学习海南话,张燕花与他的关系“像母子一样”。 邝港杰早前供称,蔡天凤与谭方骏结婚、并与邝港智离婚后,他目睹蔡天凤仍与邝港智浪漫深吻,邝港智直言:“好正常”。 邝港智今天承认他在2023年仍与蔡

◫ 深读问答折叠布局

关于本文主题的常见问题

将阅读过程中的典型问题提炼为 FAQ,有助于读者在理解正文之外进一步建立完整认知。

这篇文章最值得先读哪一部分?

建议优先阅读导语、核心段落与总结部分,这些内容通常承担主旨表达、结论归纳和重点提示的功能。

本文适合哪些读者继续深读?

如果你希望获得比“快讯”更完整的背景、逻辑与延展判断,那么这类正文内容会更适合你的阅读目标。

哪里可以看到更多相关文章?

可继续查看页面下方推荐阅读、右侧相关文章与栏目列表页,这些入口能帮助你持续扩展主题理解。

正文在移动端是否方便阅读?

方便。字体间距、段落层级、图片比例与按钮交互都针对移动端做过适配,长文阅读节奏更平稳。